Nvidia: cuatro, negro, par y falta
6 de octubre de 2026
A poco que hayas estado en un casino, o visto cualquier película en la que un grupo apuesta a la ruleta, seguro que reconoces la jerga. Cuando la bola se detiene en el cuatro, el croupier canta cuatro cosas: número, color, paridad y mitad del tapete a la que corresponde. Cuatro, negro, par y falta. Quien haya puesto fichas en el cuatro, en el negro, en el par y en la falta cobra en las cuatro, y lo mismo se levanta de la mesa convencido de que había diversificado. Pero en realidad no lo había hecho. Tenía una sola apuesta, repartida en cuatro casillas.
Es la imagen que me viene a la mente cuando veo lo que está haciendo Nvidia. Vende los chips, invierte en el capital de sus clientes y garantiza arrendamientos de centros de datos. Hasta agosto también compartía ingresos con las nubes pequeñas que alquilan sus GPU, pero lo pausó porque sus propios empleados temían problemas con los reguladores de competencia. Tres apuestas a las que suma una cuarta: ahora se ofrece, además, a respaldar el valor residual de los chips, por hasta el 25% de cada operación, en proyectos financiados por Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR, que aspiran a movilizar más de 500.000 millones de dólares de capital ajeno. Cuatro instrumentos vivos y una sola apuesta en realidad. Todos cobran si la demanda de cómputo sigue por delante de la oferta, y todos pierden si se desacelera.
Apostando contra la propia curva
De los cuatro instrumentos, merece la pena repasar con calma el último, no solo porque sea el más novedoso, sino porque encierra una tensión interna.
Una garantía de valor residual es una apuesta sobre lo que valdrá un chip usado dentro de un tiempo. Partamos de una idea: un chip produce capacidad de cómputo, y el precio de alcanzar un nivel de capacidad lleva cayendo desde 2023 en torno a un 47% por trimestre, según el informe que Epoch AI publicó a finales de septiembre. Como recordaba hace un par de semanas Pep Martorell, eso es más deprisa de lo que cayeron en su mejor momento la electricidad, las baterías o la secuenciación de ADN.
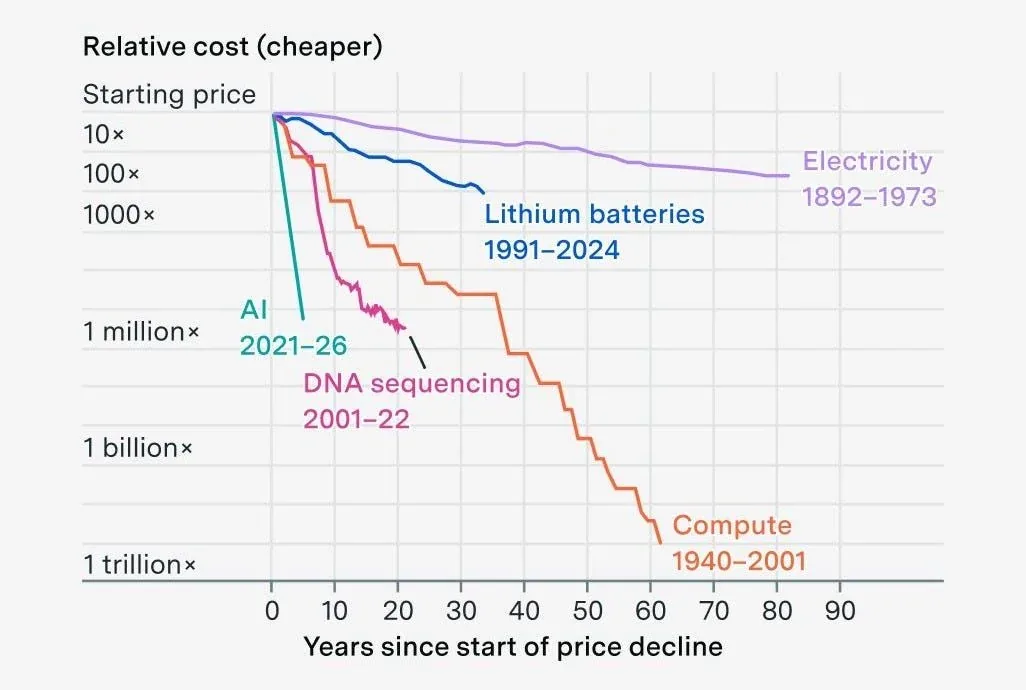
Fuente: Epoch AI (CC-BY), 2026, vía Pep Martorell.
De hecho, es el argumento favorito del sector: como la IA será cada vez más barata, llegará a todas partes rápidamente. Pero hay un matiz sobre esos mismos datos que ya sugiere algún analista independiente: la IA no se abarata por ser especialmente eficiente, sino por la cantidad de dinero que se le está echando encima. Es decir, la curva que justifica la inversión la paga la propia inversión. Y no es el primero de los círculos que venimos señalando.
Y cuidado con confundir dos curvas. Epoch mide lo que cuesta el resultado, no lo que vale la máquina: en esa caída entra el hardware, pero también los algoritmos, la competencia y la política de precios. Un chip antiguo puede seguir siendo útil para cargas menos exigentes, y ese es justo el argumento de quienes defienden estas garantías. Pero quien tendió el puente entre ambas curvas no fui yo, sino un tal Jensen Huang en marzo de 2025, cuando presentó Blackwell y advirtió que, en cuanto se produjera en volumen, las Hopper de la generación anterior no se podrían ni regalar. Así pues, la tensión es evidente: Nvidia vende a sus clientes una curva de abaratamiento vertiginosa y, a la vez, pide a los acreedores que traten ese mismo hardware como un colateral duradero y predecible. Si el dinero sigue entrando, la amenaza es la obsolescencia. Si deja de entrar, es el exceso de capacidad: sobrarán GPU y su alquiler se hundirá. Pueden salir bien las dos cosas, pero hace falta que el ritmo sea exactamente el justo. Mientras tanto, claro, Nvidia cobra la prima de ese seguro por adelantado, en forma de pedidos.
¿Por qué lo hace, entonces? Pues porque una garantía es una de las formas más baratas de decirle a un prestamista "confío en mi producto". Es más creíble que un comunicado de prensa y bastante más barata que bajar precios. No hace falta suponer que Nvidia finge nada. Basta con observar que su consejero delegado declaró en público que los chips de la generación anterior no se podían ni regalar, y que su empresa garantiza ahora lo que valdrán los de esta. No sé si es cinismo o simple división del trabajo entre el escenario y el departamento financiero. Juzga tú mismo.
Pero tampoco la fórmula es nueva. En 1999 Lucent era el mayor fabricante de equipos de telecomunicaciones de Norteamérica, con cerca de 38.000 millones de dólares de ingresos. Para seguir creciendo, multiplicó los préstamos a sus clientes para que le compraran equipos. En septiembre de 2000 esa cartera de préstamos llegaba a 8.100 millones, buena parte concedidos a operadoras alternativas como Winstar o ICG, que acabaron en quiebra. En 2002 sus ingresos habían caído a menos de 12.000 millones, y en 2006 acabó fusionada con Alcatel. La diferencia con Nvidia es de técnica, no de lógica. Lucent prestaba de su bolsillo, y el riesgo estaba en su balance. Nvidia no presta: garantiza para que presten otros, y el riesgo queda repartido entre fondos de crédito privado y notas al pie. Es más elegante. Y bastante menos visible.
Hace unos meses me preguntaba aquí si Nvidia podría ser la nueva Kodak, y si su producto sobreviviría a la siguiente curva tecnológica. La pregunta de hoy es otra, y más extraña: es si su balance se ha convertido en producto. Antes el balance era donde se medía el riesgo. Ahora se comercializa. Algunos analistas ya lo llaman balance sheet as a service.
Pero lo que más me recuerda a todo esto no es Lucent. Es una librería.
Cuatrocientos contra cincuenta
El 16 de diciembre de 1998, con la acción de Amazon cotizando a 240 dólares, Henry Blodget, un analista poco conocido de CIBC Oppenheimer, subió su precio objetivo de 150 a 400 dólares. Ese mismo día, horas después, Jonathan Cohen, de Merrill Lynch, puso la acción en venta y la valoró en 50, argumentando que Amazon nunca alcanzaría los beneficios que Blodget proyectaba. En tres semanas la acción superó los 400, y poco después Blodget se quedó con la silla de Cohen en Merrill Lynch. Parecía que la discusión había terminado, y que la había ganado el optimista.
Cohen, dicho sea de paso, también acabaría acertando: tras los desdoblamientos de 1999, sus 50 dólares equivalían a poco más de 8, y Amazon cayó por debajo en 2001. Pero pronosticar en Wall Street con dos años de adelanto resultó peor que equivocarse.
El debate, en realidad, no había hecho más que empezar. Y lo que vino después no tuvo nada que ver con la valoración.
A principios de 2000, el nuevo director financiero de Amazon, Warren Jenson, decidió que la compañía necesitaba reforzar su caja por si los proveedores empezaban a exigir cobrar antes. Su asesora en Morgan Stanley le recomendó salir a buscar el dinero a Europa y en febrero Amazon colocó allí 672 millones de dólares en bonos convertibles. No le salió barato: pagó un 6,9% de interés y asumió condiciones de conversión mucho peores que en emisiones anteriores.
Pero el momento fue providencial. El Nasdaq tocó techo el 10 de marzo. Tres semanas después de aquella emisión, la operación ya no habría salido. Brad Stone, biógrafo de la compañía, sostiene que sin ese colchón Amazon casi con seguridad se habría enfrentado a la insolvencia al año siguiente.
Poco después, en junio de 2000, un joven analista de Lehman Brothers, Ravi Suria, publicó un informe que no hablaba del valor de Amazon, sino de si podría devolver lo que debía. Calificó su crédito de "extremadamente débil y en deterioro" y previó que se quedaría sin caja en cuatro trimestres. La acción cayó un 19% ese día, como prólogo a un descenso que acabaría superando el 90% desde su máximo de diciembre de 1999.
La diferencia entre Blodget y Suria estaba en la pregunta. Blodget preguntaba cuánto valdría Amazon, mientras que Suria calculaba si Amazon llegaría viva al momento de alcanzar tal valoración. Una es una pregunta de accionista. La otra, de acreedor. Sé que suena absurdo que las dos puedan tener razón a la vez, pero es así, porque se contestan en plazos distintos.
A mí me tocó elegir entre esas mismas dos preguntas sin saber siquiera que existían. Entré en Terra en abril de 2000, pocas semanas después de que la acción tocara su máximo de 157,65 euros. Para asegurar mi contrato me ofrecieron un plan de stock options, con la acción ya en torno a 80. Había caído a la mitad y seguía pareciéndome un precio absurdo, así que no perdí mucho tiempo discutiendo el plan: preferí una indemnización convencional de alta dirección. Sin saberlo, había cambiado la pregunta del accionista por la del acreedor. No lo cuento por presumir de olfato, sino por lo que vino después: en mayo de 2003, Telefónica ofreció 5,25 euros por cada acción de Terra, y en 2005 la acción dejó de cotizar a 3,04. Sic transit gloria mundi.
Dos pisos en el mismo banco
Veintiséis años después, esas dos preguntas vuelven a convivir en un mismo edificio. Morgan Stanley mantiene la acción de Nvidia en sobreponderar, con un precio objetivo en torno a los 300 dólares desde los doscientos y pico actuales. Y el 24 de agosto su equipo de crédito abrió cobertura de la misma compañía con recomendación neutral. Advertía de que el apalancamiento convencional ya no refleja el riesgo real, porque el apoyo de Nvidia a su ecosistema se ha desplazado hacia instrumentos nuevos, fuera de balance. Estima que su exposición crediticia total rondará los 200.000 millones a finales de 2028, de los cuales unos 170.000 no aparecerán en el balance. Los nuevos Blodget y Suria, en pisos distintos del mismo banco, sobre la misma empresa y con pocas semanas de diferencia. ¿Se saludarán si coinciden en el ascensor?
Y aquí hay una carambola curiosa. La asesora de Morgan Stanley que en febrero de 2000 recomendó a Amazon ir a Europa a por esos 672 millones se llamaba Ruth Porat. Entonces su banco ayudó a Amazon a sobrevivir al informe de Suria; hoy es ese mismo banco quien hace de Suria con Nvidia. Porat, por cierto, fue después durante nueve años directora financiera de Alphabet. Justo: la compañía que en el segundo trimestre de este año ha registrado por primera vez un flujo de caja libre negativo, porque su inversión en infraestructura para IA ya supera la caja que genera su negocio.
La banca siempre gana
¿Quién tuvo razón? Todos, cada uno a su manera. Blodget tardó tres semanas en acertar, y a largo plazo volvió a dar en la diana, como premio de consolación. Suria acertó en el diagnóstico, porque la acción se hundió, pero falló en el desenlace: Amazon no se quedó sin caja, gracias a los 672 millones de febrero. Amazon no necesitó tener razón. Necesitó tener caja, y la consiguió tres semanas antes de que el mercado se cerrara, por caro que pareciera en aquel momento.
Nvidia, casi con seguridad, también sobrevivirá, y con bastante más holgura que Lucent. El propio análisis de estrés de Morgan Stanley concluye que, incluso con el crecimiento estancado, su apalancamiento se quedaría en torno a 0,7 veces, y proyecta una caja neta de unos 520.000 millones. Frente a eso, el pasivo máximo que el banco estima por las garantías de valor residual, unos 90.000 millones en el peor escenario, no hunde a una empresa así. Nvidia no es el jugador que ha repartido las fichas por el tapete. Se parece bastante más a la banca del casino, que no necesita acertar: le basta con que exista el cero.
Los que no sobrevivieron en 2001 no fueron los que apostaron por Amazon, ni los que apostaron contra ella. Fueron quienes habían comprado con dinero prestado y necesitaban que valiera 400 dólares en una fecha concreta. Tampoco sobrevivieron los clientes de Lucent, que habían comprado equipos con un dinero que solo existía mientras durase la fiesta.
Como entonces, hoy quienes están en riesgo son las nubes pequeñas financiadas contra el precio de alquiler de las GPU, los fondos de crédito privado que prestan contra ese mismo colateral y, sin saberlo, muchas empresas que no tienen nada que ver con los chips.
Porque, mucho ojo: una empresa española que firma un compromiso de consumo plurianual con un proveedor de nube, o que construye un proceso crítico sobre el modelo concreto de un proveedor cuyo precio está subvencionado, no solo compra cómputo. Acepta, sin verlo, una parte del riesgo financiero, tecnológico y de contraparte de quien se lo vende. Saberlo no es desconfiar de la IA. Es no confundir el apetito del mercado con la solvencia de la contraparte.
Así que la pregunta que te dejo es sencilla. ¿Has preguntado ya a tu proveedor de IA cuánto va a valer, o si va a llegar vivo a valerlo?
Este artículo forma parte de una serie iniciada en "¡Menos madera, es la guerra!", que continúa en "¿El final de la barra libre de tokens?", "¿Y si la Misión Génesis fuera un inmenso error?", "¿Dónde está la bolita?", "Del paquete al token y vuelta a empezar", "Invirtiendo en máquinas de escribir", "¿Llegará a tiempo la "Killer App?", "¿Nos están haciendo un hueco?", "Encuentre las 8 diferencias" , "¿Acabará la IA en una mochila?". "¿Será Nvidia la nueva Kodak?", "¿Es CUDA la poción mágica de Nvidia?", "Ni conciencia ni consciencia", "Ni Hawking ni Einstein. El verdadero origen de la inteligencia", "Yogures y tokens. Bienvenidos al confusopolio de la IA", "El matemático que dejó las matemáticas", "¿Qué altura tiene tu valla?", "¿Será europea la nueva Enciclopedia?", "Buscar transformación digital y reemplazar por IA", "It's always day one", "¿Le darías tu cartera a Mark Zuckerberg?". Y continuará...
Nuestras últimas novedades
¿Te interesa saber cómo nos adaptamos constantemente a la nueva frontera digital?
Corporate news
7 de octubre de 2026
Sngular crece un 7,2% en el primer semestre de 2026
Estrategia
29 de septiembre de 2026
¿Le darías tu cartera a Zuckerberg?
Insight
17 de septiembre de 2026
El papel de los juniors en la era de la IA: Perspectivas, desafíos y el futuro del talento en el sector tecnológico