¿Nos están haciendo un hueco?
9 de junio de 2026
La pirámide de la tecnología
Cuando hace treinta años se empezó a hablar de la necesidad de alinear la gestión de la tecnología con la estrategia de las empresas, me tropecé con un libro que aún utilizo como referencia. Se llama "Competing in the Information Age", y agrupa varios artículos con tesis bastante coincidentes en cuanto a la necesidad de un alineamiento estratégico entre ambos mundos. En su capítulo 12, Weill y Broadbent hablaban del valor de la tecnología y del papel de la inversión en infraestructura tecnológica dentro de las empresas. Aquel capítulo tenía tanta substancia que terminó siendo un libro independiente. Pero lo que me interesa recordar ahora es un gráfico que me llamó la atención. Es éste:
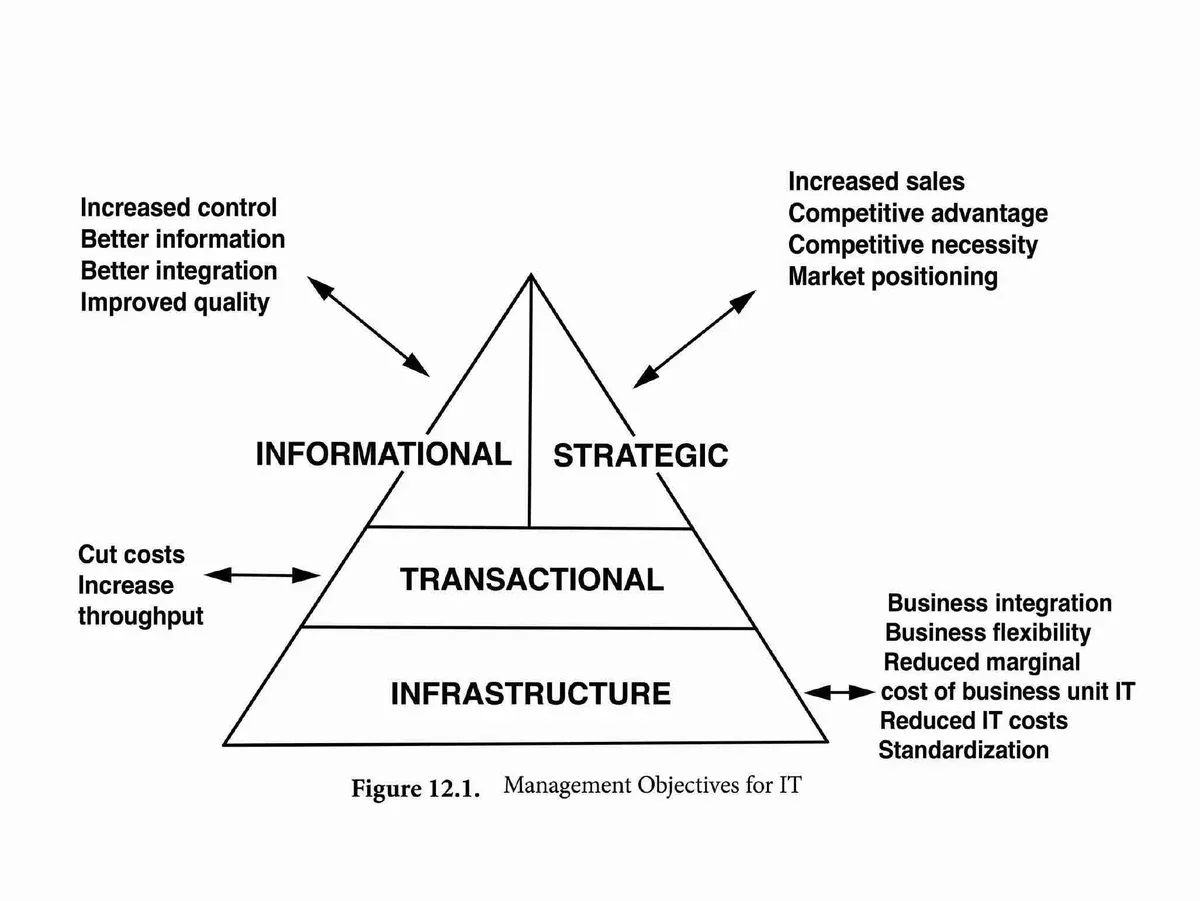
La tesis de los autores es que existe un mix de inversión en infraestructura tecnológica adecuado a cada tipo de estrategia. Pero a mi siempre me resultó más interesante utilizar el diagrama como un instrumento para medir el ciclo de vida de las tecnologías. En mi opinión, cada tecnología relevante se incorpora al vértice de la pirámide como estratégica, porque te ayuda a mejorar tu ventaja competitiva. Pero posteriormente se desliza hacia abajo a medida que otros competidores la adoptan, y termina por convertirse en pura infraestructura.
Piensen en lo sucedido con un ERP: cuando aparecieron eran un arma competitiva de primer nivel. Hoy, si no lo tienes, es porque no existes.
El cambio se acelera
Lo interesante no es que esto suceda, sino la velocidad a la que ocurre, y cómo se incrementa. Los ERP tardaron unos veinte años en descender desde el vértice estratégico hasta la base de la pirámide. El cloud tardó diez: a mediados de los 2000, estar en la nube era una ventaja competitiva real; hoy, el debate es si repatriar cargas de trabajo para ahorrar costes. Y los grandes modelos de lenguaje — los LLMs que protagonizan la actual fiebre de la IA — están haciendo ese mismo recorrido en tres o cuatro años. Lo que en 2023 eran aplicaciones basadas en ChatGPT que parecían hacer magia, en 2026 es una funcionalidad que Microsoft te incluye en el Office por veinte dólares al mes. ¿Hay algo más trivial que un Office en 2026?
Veinte años. Diez. Tres. Es como el misterio de la gran pirámide: la gravedad allí dentro se acelera y no te perdona un error.
Lo más apabullante de todo esto es que la aceleración tecnológica impacta directamente en la compresión de los ciclos económicos, que han pasado de los 40-60 años que describió Kondratiev a los que vivimos hoy, mucho más cortos.
Quien haya seguido los artículos que he publicado estas últimas semanas habrá reconocido, quizá sin saberlo, los distintos síntomas de este mismo fenómeno. "El final de las tarifas planas de tokens" era un síntoma de la caída: cuando la tecnología baja por la pirámide, los costes marginales vuelven a importar y la barra libre desaparece. La "Misión Génesis" era un ejemplo de confusión entre las capas: invertir como si el modelo de frontera fuera el activo estratégico, cuando el activo de verdad — el dato — vive en otro cuadrante. "La bolita" describía la mecánica financiera de quienes intentan sostener en el vértice una tecnología que la gravedad empuja hacia abajo. Y las "Máquinas de escribir" eran la advertencia histórica de lo que pasa cuando una inversión masiva se hace en un paradigma que está a punto de ser reemplazado por otro: que el capital no se puede transferir.
Todo eso tiene un nombre en el lenguaje de esta pirámide. Y no es bonito. Se llama "caída acelerada hacia la infraestructura". Pero pueden llamarlo "devaluación" si les resulta más familiar. Y lo preocupante no es que ocurra, que ocurrirá, sino que se está gastando dinero de cuadrante estratégico en algo que ya muestra todos los síntomas de estar camino del sótano.
Esto ya lo hemos visto
Es el mismo error que cometieron las operadoras de telecomunicaciones a principios de siglo; y este lo conozco bien porque lo viví desde dentro en Terra. Las telcos construyeron las autopistas sobre las que Google, Netflix y Amazon edificaron sus imperios, sin capturar el valor de lo que circulaba por ellas. Como antes hicieran ellas, los hiperescalares que las condenaron a la irrelevancia están repitiendo exactamente la misma jugada: construyen centros de datos para transportar tokens. Ignorando que el valor de lo que se haga con esos tokens lo capturará quien controle la aplicación, el dato o el paradigma siguiente. Justicia poética, treinta años después.
Pero la pirámide no solo describe caídas. También descubre huecos. Cada vez que una tecnología se desliza hacia la base, deja libre el espacio que ocupaba en el vértice. Y ese espacio vacío es, por definición, donde se generará la siguiente ventaja competitiva. La pregunta no es quién domina el paradigma que cae, porque esa batalla ya tiene dueño, y probablemente perdedor. La pregunta es quién está colocando piezas en el vértice que acaba de quedar vacío.
La gran oportunidad
Y aquí es donde la lectura se vuelve interesante para quienes vivimos en este lado del Atlántico.
Yann LeCun, premio Turing y cofundador del deep learning, dejó Meta en noviembre de 2025 tras doce años. Y en marzo de 2026 cerró una ronda de más de mil millones de dólares para AMI Labs, una startup con sede en París dedicada a construir lo que él llama "world models". Apuesta abierta por un cambio de paradigma: cree que el futuro será de sistemas de IA que aprenden del mundo físico, y no de predecir palabras. Mistral lleva años demostrando desde Francia que la eficiencia algorítmica compite con la fuerza bruta. ASML, desde Holanda, fabrica las máquinas sin las cuales no se puede producir ningún chip avanzado en el planeta. Y Taalas, una startup canadiense de la que hablé hace unos meses, ha demostrado que se puede fundir un modelo directamente en silicio con un rendimiento y un coste que invalidan la lógica de los monstruosos datacenters convencionales. El Chips Act 2.0 que se debate actualmente en Bruselas podría ser la pieza que falta: orientar inversión pública hacia nodos avanzados con tecnología ASML, cerrando la cadena de valor completa — modelo eficiente, chip especializado, foundry soberana — en suelo europeo. Efectivamente: Canadá no es (todavía) Europa, pero mantiene con la UE un conjunto de acuerdos de cooperación en la materia que la convierten en un socio tecnológico natural.
Pero la ventana no estará abierta eternamente. Nvidia acaba de presentar junto a Microsoft un procesador con 128 gigabytes de memoria unificada y una GPU Blackwell integrada, capaz de ejecutar en un portátil modelos que hace un año requerían un datacenter. Si el incumbente consigue dominar también la inferencia en el edge — además del entrenamiento en la nube y la inferencia en datacenter vía su reciente adquisición de Groq — el hueco del que hablamos se cierra antes de que nadie se siente en él.
Lo que tienen en común estas piezas no es solo que sean buenas. Es dónde están en la pirámide. No compiten en la base — en la infraestructura commodity de GPUs y datacenters donde los hiperescalares americanos están enterrando cientos de miles de millones. Compiten en los cuadrantes superiores: en la arquitectura del chip, en la eficiencia del modelo, en el diseño del paradigma que viene después. Es decir, exactamente donde la pirámide dice que se genera valor.
Una Nvidia para dominarlos a todos...
Y todas ellas apuntan al mismo talón de Aquiles: la dependencia de la arquitectura de NVIDIA, que devora energía a un ritmo que ya está obligando a los propios hiperescalares a racionar la calidad de sus modelos para no colapsar sus centros de datos. Taalas propone eliminar esa dependencia fundiendo el modelo directamente en silicio — sin GPUs, sin el consumo brutal que conllevan. Si eso funciona a escala, los datacenters actuales se quedan sin propósito. Pero no hace falta que Taalas triunfe para que el modelo se resquebraje: basta con que la memoria vuelva a sus ciclos históricos de bajada de precio, o con que arquitecturas como BitNet sigan demostrando que se puede ejecutar un modelo competitivo en hardware doméstico, para que el modelo de negocio basado en vender acceso a GPUs carísimas pierda su razón de ser.
Y aquí es donde quiero añadir algo que va más allá de lo técnico.
...y un esquema de valores con miles de años
Europa y Canadá comparten algo que no aparece en la pirámide de Weill y Broadbent pero que cada día pesa más en la economía de la tecnología: un modelo de valores. Frente a una China cuyo despliegue tecnológico es inseparable del control social, y unos Estados Unidos cuya previsibilidad como aliado tecnológico se ha deteriorado notablemente en los últimos años, el eje eurocanadiense representa algo a lo que el mercado aún no ha puesto en precio: estabilidad institucional, respeto a la privacidad, y un marco regulatorio que — con todos sus defectos — responde ante ciudadanos, no ante accionistas ni ante un partido único. Equilibrio y confiabilidad, en dos palabras que resultan clave cuando se apuesta por un proveedor a largo plazo.
Esto no es retórica europeísta. Es la mejor base posible para un argumentario de ventas sólido. Cuando una empresa, y no les cuento ya un estado, elige sobre qué infraestructura construir su estrategia de IA, no solo evalúa rendimiento y precio. Evalúa jurisdicción, continuidad regulatoria y confianza en que las reglas no cambiarán de un tuit a otro. Y en ese terreno, la combinación de tecnología europea y canadiense con valores democráticos occidentales ofrece algo que ni Silicon Valley ni Shenzhen pueden garantizar hoy.
Lo notable es que este argumento se sostiene incluso si la apuesta técnica no sale exactamente como LeCun prevé. Imaginemos que los world models tardan más de lo esperado, o que los LLM resultan ser más adaptables de lo que los escépticos pensamos. Incluso en ese escenario, la existencia de una alternativa tecnológica soberana, construida sobre principios institucionales estables, tiene valor estratégico por sí misma. Porque la dependencia tecnológica de un solo proveedor — o de un solo bloque geopolítico — es un riesgo que no se mide en benchmarks sino en soberanía.
El hueco en la pirámide
Vuelvo a la pirámide. Lo que Weill y Broadbent nos enseñaron hace treinta años es que la infraestructura, por sí sola, no genera ventaja competitiva. La genera la combinación de una tecnología estratégica bien seleccionada, junto con la capacidad organizativa para explotarla. Y lo que estoy viendo es que mientras unos gastan cantidades históricas en la base de la pirámide — en datacenters, en GPUs, en tokens cada vez más baratos — otros están colocando piezas, calladamente, en los cuadrantes donde la pirámide dice que se captura el valor de verdad.
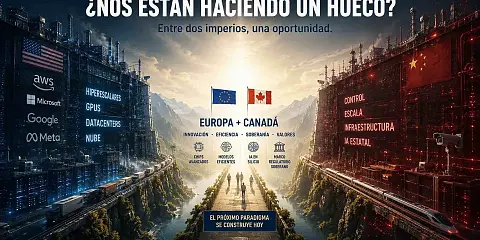
¿Nos están haciendo un hueco entre los dos imperios? Puede ser. La pregunta es si alguien en la brumosa Bruselas tendrá el criterio — y el coraje — para colocar a la vieja Europa en él.
Este artículo forma parte de una serie iniciada en "¡Menos madera, es la guerra!", que continúa en "¿El final de la barra libre de tokens?", "¿Y si la Misión Génesis fuera un inmenso error?", "¿Dónde está la bolita?", "Del paquete al token y vuelta a empezar", "Invirtiendo en máquinas de escribir", "¿Llegará a tiempo la "Killer App"?". Y continuará...
Nuestras últimas novedades
¿Te interesa saber cómo nos adaptamos constantemente a la nueva frontera digital?
Corporate news
7 de octubre de 2026
Sngular crece un 7,2% en el primer semestre de 2026
Estrategia
6 de octubre de 2026
Nvidia: cuatro, negro, par y falta
Estrategia
29 de septiembre de 2026
¿Le darías tu cartera a Zuckerberg?