¿Dónde está la bolita?
12 de mayo de 2026
Supongo que no soy el único que los ha visto en acción. Con su mesa pequeña, sus tres cubiletes, y sus manos de artista que, en rápidos movimientos circulares, hacen imposible saber dónde está la bolita. La bolita cuya aparición en el sitio donde esperabas será la que determine que ganes o pierdas. Un espectáculo fascinante para observar, y peligroso para invertir. Donde a veces, el que gana es en realidad un amigo del trilero, que aparenta localizar la bolita para que el incauto de turno se anime a ganar con la misma facilidad con que el otro lo ha hecho un instante antes. Díganme si esto no les recuerda poderosamente a la dinámica de inversiones que estamos viviendo estos dos últimos años en el entorno de la IA.
Microsoft y la IA (¿o era la nube?)
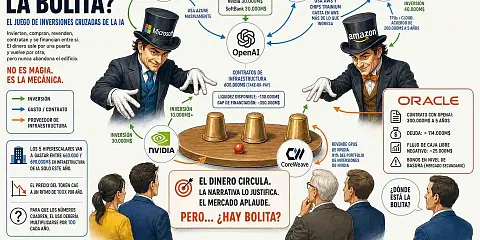
Porque la estructura es asombrosamente parecida. En rápidos círculos, Microsoft invierte 13.000 millones de dólares en OpenAI, OpenAI gasta masivamente en Azure, para que Azure reporte crecimientos récord, y el mercado revalorice a Microsoft por liderar la revolución de la IA. ¿O era la de la nube? Es un poco lo que cada uno quiera ver, pero lo único seguro es que el dinero sale por una puerta y vuelve por otra, pero nunca abandona el edificio. Y no es el único artista. Amazon hace lo mismo con Anthropic: invierte hasta 33.000 millones, y Anthropic gasta en AWS más de lo que ingresa. Google, que compite con Anthropic a través de Gemini, invierte 40.000 millones en ella y le firma un acuerdo de 200.000 millones en capacidad cloud. Compites con tu cliente, que es tu participada, que es tu proveedor. El amigo del trilero localiza la bolita, el público se entusiasma, y el dinero circula sin que nadie se pregunte si hay bolita de verdad. Tres alegres trileros trillaban trillones en un trigal, que diría el trabalenguas traído a estos tiempos de lógica difusa y trilerismo tridimensional.
Nvidia: los elegantes se ponen de perfil.
Nvidia es quizá el caso más elegante. Invierte 10.000 millones en Anthropic y 2.000 millones en CoreWeave, cuyo negocio, para sorpresa de nadie, consiste en revender GPUs de Nvidia. CoreWeave representa el 91% del portfolio de inversiones de Nvidia. Es decir: el peajero invierte en su propio revendedor, que le compra el peaje con dinero parcialmente financiado por el propio peajero. No hay nada ilegal en ello, pero conviene entender la mecánica antes de aplaudir los resultados trimestrales.
Oracle: Take it to the limit
Y luego está Oracle, que para mí es el caso más inquietante. Ha firmado un contrato de 300.000 millones a cinco años con OpenAI. El mercado premió la noticia con una subida del 43% en un solo día. Pero la deuda de Oracle supera los 114.000 millones, su flujo de caja libre es negativo en casi 25.000 millones, y sus bonos cotizan en el mercado secundario como si fueran basura pese a mantener formalmente un rating de grado de inversión. Su cliente estrella, OpenAI, ha fallado recientemente varios objetivos internos de ingresos, y su propia directora financiera ha expresado dudas sobre la capacidad de la empresa para cubrir sus compromisos de infraestructura si el crecimiento no se acelera. Oracle se endeuda para construir centros de datos para un cliente que no sabe si podrá pagarlos. Si alguno de mis alumnos me presentara esto como caso de estudio, le pediría que revisara las premisas. Y me quedaría dudando de si estoy frente a un genio o un completo imbécil. Pero como no son alumnos, sino compañías supuestamente sólidas, siempre encontrarán quien les ría las gracias.
Con Sam empezó todo
Pero si hay un actor que merece atención especial en esta partida, ese es OpenAI. Empecemos por su última ronda de financiación: 122.000 millones de dólares a una valoración de 852.000 millones, cerrada el 31 de marzo de 2026. Suena impresionante hasta que uno mira quién pone el dinero: Amazon invierte 50.000 millones, Nvidia 30.000 millones y SoftBank otros 30.000 millones. De nuevo, tres alegres trileros, vaya por Dios. Perdón, quería decir que se trata de que los tres mayores inversores son simultáneamente proveedores de infraestructura o hardware a los que OpenAI va a devolver buena parte de ese capital en forma de contratos de computación. Pero hay más: 35.000 millones de la inversión de Amazon están condicionados a que OpenAI salga a bolsa o alcance la inteligencia artificial general. Es decir, no son capital disponible sino una promesa atada a dos eventos que aún no han ocurrido y que nadie sabe si ocurrirán.
La empresa acumula 600.000 millones en compromisos contractuales de infraestructura — contratos que deben pagar usen o no la capacidad — contra una liquidez disponible de unos 130.000 millones. El gap de financiación es de 350.000 millones de dólares. De nuevo, ninguna casualidad, sino completa causalidad: eso es exactamente lo que la salida a bolsa está diseñada para cubrir. Según el Wall Street Journal, OpenAI ha fallado múltiples objetivos internos de ingresos a principios de 2026 — algo que la compañía se apresuró a negar. Su directora financiera ha expresado internamente que la empresa podría no ser capaz de cubrir los compromisos si el crecimiento no se acelera. Y mientras tanto, su CEO anuncia redes sociales, agentes de compras y navegadores web. No es dispersión por capricho: es la necesidad desesperada de inflar métricas de usuarios que sostengan una narrativa de IPO sin la cual los números no cuadran. Cada nuevo anuncio no es producto, es prospecto.
Amigos para siempre
Mientras tanto, Anthropic — con ingresos anualizados que ya rozan los 45.000 millones y una base enterprise sólida — negocia una nueva ronda que la valoraría en 900.000 millones según el Financial Times. Supongo que los miles de millones extra con relación a la valoración de OpenAI son por dar una alegría a Altman, cuya tierna relación con los Amodei es comidilla en el sector. Se presentan frente al mercado como la empresa que gasta menos, factura más, y no necesita anunciar redes sociales para justificar su existencia.
En el juego del trilero, OpenAI no es el espectador ni el amigo que simula ganar. OpenAI es el cubilete central: si resulta que la bolita nunca estuvo ahí, todos los demás jugadores pierden simultáneamente. Oracle, con 300.000 millones comprometidos en centros de datos para OpenAI. CoreWeave, con 22.000 millones en capex financiado con deuda respaldada por GPUs. Nvidia, con 30.000 millones invertidos directamente. Y el propio Microsoft, cuyo RPO depende en buena medida de que OpenAI cumpla lo que promete.
Cuando los elefantes se pelean es la hierba la que sufre
Los cinco mayores hiperescalares van a gastar entre 660.000 y 690.000 millones de dólares en infraestructura de IA solo este año. Justo el PIB de Argentina, que al consultarlo, no me podía haber salido otro país que diera peor impresión de solidez. Y mientras el gasto se dispara, el precio del token —el producto que fabrican— cae a un ritmo de 100x por año. Las empresas están invirtiendo cantidades históricas para fabricar algo cuyo precio tiende a cero. Para que los números cuadren, el volumen de uso debería multiplicarse por cien cada año solo para mantener los ingresos estables.
No digo que la inteligencia artificial sea un espejismo. Genera valor real, y algunas compañías en el ecosistema crecen con solidez y generan una cantidad de ingresos sorprendentes para su juventud. Pero una cosa es que la tecnología funcione y otra muy distinta que las expectativas financieras construidas sobre ella tengan los pies en el suelo. Y cuando todo un ecosistema depende de que empresas que aún no son rentables generen la demanda que justifique billones en infraestructura, conviene recordar que en el juego del trilero, la bolita no siempre está donde parece.
Y en este caso, ni siquiera está claro que haya bolita. Habría que preguntarle a TSMC, que es la dueña del casino y la única que fabrica mesas y cubiletes, qué piensa de todo esto.
Nuestras últimas novedades
¿Te interesa saber cómo nos adaptamos constantemente a la nueva frontera digital?
Corporate news
7 de octubre de 2026
Sngular crece un 7,2% en el primer semestre de 2026
Estrategia
6 de octubre de 2026
Nvidia: cuatro, negro, par y falta
Estrategia
29 de septiembre de 2026
¿Le darías tu cartera a Zuckerberg?