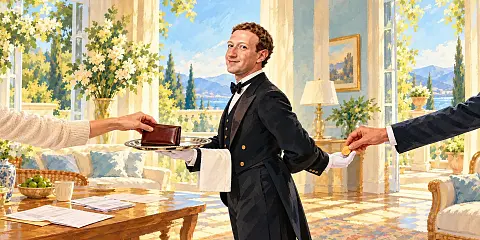
¿Le darías tu cartera a Zuckerberg?
29 de septiembre de 2026
Domingo por la tarde. Sobre la mesa, los extractos del banco y las tarjetas, la factura de la luz que ha vuelto a subir sin que nadie sepa por qué, un recibo del seguro del coche que se renovó solo, y la impresión difusa de que seguimos pagando una plataforma de series que no hemos usado desde la pandemia. Visto el lío, decides que llamar a tu proveedor de internet para pelear la tarifa exige cuarenta minutos de musiquita y el equilibrio interior de un monje budista. Así que trasladas la amargura al domingo que viene. Y tal vez al siguiente.
No es una tragedia, pero tienes la sensación de que tu cuenta corriente está siendo asediada desde ángulos que ni sospechas. Y la cuenta no se rellena sola, sino a base de horas de trabajo que se van por el sumidero.
En junio me preguntaba en esta misma serie si llegaría a tiempo la killer app de la IA generativa. Concluía que no sería un chatbot más listo, sino algo cotidiano, construido alrededor de un modelo, y que resolviera problemas reales que la gente tiene a diario. Algo que hiciera que mi madre no dejara de usarlo. Tres meses después, Mark Zuckerberg se ha subido al escenario del "Meta Connect" con una candidata bajo el brazo. Y, como casi todo lo que viene de su empresa, llega llena de letra pequeña.
De cosa de frikis a cosa de todos
Se llama Muse, se lanzó en USA el 8 de septiembre y en pocos días se colocó en lo más alto de las tiendas de Apple y Google. No es un chatbot, sino un agente de propósito general para todos los públicos. Algo que lee tu correo y tu agenda, pide citas, organiza planes, llama por ti a atención al cliente, gestiona devoluciones, recurre multas, cancela suscripciones olvidadas y compra en tu nombre. Y no sólo eso. Si eres norteamericano, comprará también en Walmart, Best Buy o Sephora, reservará viajes en Expedia y hará la compra del supermercado a través de Instacart. Pronto tendrá su propia dirección de correo y un avatar con el que hablar por videoconferencia.
Los frikis que me rodean dirán que nada de esto es técnicamente nuevo. Y es cierto: ellos, que llevan meses trasteando con agentes como OpenClaw, saben lo que puede hacer uno de estos bichos con acceso a tu ordenador. Lo dijo el propio jefe de IA de Meta, en la presentación: hace seis meses, tener un agente personal corriendo en tu ordenador era cosa de un pequeño grupo de chalados. Lo nuevo es que Meta lo ha empaquetado para que lo use cualquiera, con una mascota personalizable y sin necesidad de saber qué es un terminal.
Zuckerberg ha bautizado al suyo como Agripa, con toga y corona de laurel incluidas. Cosas del ego, supongo. Pero el paralelo histórico acongoja un poco: Agripa era la mano derecha de Augusto (el primer emperador romano), que se formó en el entorno de César (¿Peter Thiel?). Alimento para los teóricos de la conspiración.
Hay que reconocer algo que en Europa solemos despachar con una mueca, pero que los yanquis toman muy en serio: la propuesta de valor es formidable.
Ocho minutos que pesan como ocho horas
El valor de Muse no está en ninguna de sus funciones por separado, sino en la suma: liberarte del engorro de administrar tu vida cotidiana. Esa burocracia doméstica que todos padecemos: citas, recibos, reclamaciones, renovaciones, contraseñas, formularios. En Alemania, un estudio publicado en 2024 la cifró en unas siete horas al mes por persona. Y buena parte gira en torno al dinero.
En Estados Unidos existe una tradición que en España ahora empieza a arraigar: el software de finanzas personales. Intuit nació en 1983 de una escena parecida a la que abría este artículo: Scott Cook, su fundador, viendo a su mujer pelearse con la libreta de cheques familiar en la mesa de la cocina, un domingo por la tarde. Después vinieron Microsoft Money, Mint, y algunos más. Aquí tenemos Fintonic y los paneles de los bancos, pero no tanto la cultura de sentarse ante una aplicación a cuadrar la economía doméstica.
¿Qué problema resuelven esas aplicaciones a millones de americanos? La respuesta intuitiva es "tiempo", pero no es exacto.
Un estudio publicado este año en el Journal of Behavioral and Experimental Finance lo ha medido con la encuesta oficial de uso del tiempo de Estados Unidos. Allí dedican de media apenas 8,3 minutos al día a gestionar sus finanzas. Poco, pero son algunos de los minutos de más estrés y menos felicidad entre las actividades del día. Más estrés, por ejemplo, que hacer las tareas de la casa.
Lo que se pierde no es tiempo. Es tranquilidad. Es la carga mental de saber que hay algo pendiente, que probablemente te están cobrando de más, o que deberías revisar ese cargo raro. Cualquiera que haya pasado de los cuarenta, con hijos, padres mayores, una segunda vivienda o una vida algo compleja, sabe exactamente de qué hablo.
Y si eso ocurre con el dinero, la parte mejor medida, no parece que el resto de la burocracia doméstica pese menos. ¿Cuánto retrasaste tu última visita al médico con tal de no tener que abrir la app correspondiente o levantar el teléfono para pelearte con un contestador? Pues por eso un agente que te quite todo eso de encima no es un gadget, sino un aspirante a la killer app que andábamos buscando. Una propuesta potente para los consumidores de vidas más complejas y más poder adquisitivo. Tanto, que muchos estarán dispuestos a olvidarse de quién la ofrece.
Las amistades peligrosas
Porque la ofrece Meta. La del escándalo de Cambridge Analytica. La de la multa récord de cinco mil millones de dólares de la FTC en 2019 por su gestión de la privacidad. La que ha construido uno de los negocios más rentables de la historia a base de saber de ti más que tu madre. Y que ahora pide acceso a tus aplicaciones, tu correo, tus cuentas y tu tarjeta de crédito.
Zuckerberg conoce mejor que nadie su reputación, y se ha puesto la venda antes de que le tiren la piedra. Lo ha hecho presentando un almacén seguro de credenciales para que el agente no pueda leer tus contraseñas ni tus tarjetas, una máquina virtual segura donde vive tu información y, próximamente, una versión "confidencial" en la que ni siquiera Meta podrá ver tus datos.
Quienes estamos más concienciados con estos temas podremos sonreír con escepticismo. Pero la historia sugiere que da igual. Los investigadores llevan años hablando de la paradoja de la privacidad: decimos que nos importa mucho pero actuamos como si no nos importara. Facebook siguió sumando usuarios después de Cambridge Analytica. Y si la gente perdonó aquello a cambio de ver las fotos de sus sobrinos, ¿qué no perdonará a cambio de no volver a pelearse con su compañía eléctrica? ¿Te imaginas la sensación que debe producir azuzar a un agente incansable sobre cada uno de los números de atención al cliente que han agotado tu paciencia estos últimos años?
Lo curioso es que, en este caso, puede que la privacidad ni siquiera sea el problema relevante.
El mayordomo siempre fue sospechoso
Muse hace muchas cosas, y cobra de dos maneras. Una suscripción de 20 o 100 dólares al mes para usuarios intensivos, y otra que Zuckerberg explicó sin rodeos: Muse será gratuito para una enorme cantidad de tokens, con la expectativa de que, con el tiempo, Meta obtenga beneficios cobrando una pequeña comisión sobre las transacciones.
Sobre tus transacciones. Aquí no se esconde nadie.
Las empresas americanas de finanzas personales ya han ensayado dos modelos de negocio opuestos. Rocket Money negocia tus facturas y cobra entre el 35 y el 60% de lo que te ahorra el primer año, solo si lo consigue. Si no te ahorra nada, no cobra. Su incentivo es el tuyo: que pagues menos.
Mint, en cambio, era gratuita. Durante años fue la aplicación de referencia en millones de hogares americanos. Vivía, según ella, de "una pequeña comisión de los anunciantes en algunas ofertas": tarjetas de crédito, préstamos, seguros. Su incentivo no era que contrataras más, sino que lo hicieras con quien le pagaba. Entre la tarjeta que más te convenía y la que más comisión le dejaba, nada obligaba a Mint a recomendarte la primera.
Y a uno le gustaría contar aquí una fábula con moraleja diciendo que Intuit cerró Mint en marzo de 2024 porque el modelo fracasó. Sería una fábula bonita, pero falsa. Mint no murió por su modelo de negocio, sino por decisión de Intuit, que trasladó a sus usuarios a Credit Karma, otra de sus empresas, que vive exactamente del mismo modelo. Credit Karma facturó 2.600 millones de dólares en su último ejercicio fiscal, un 20% más que el anterior. Es la parte del grupo que más crece.
Así que nos quedamos sin moraleja. Rocket Money, el modelo en el que el usuario gana cuando ahorra, genera confianza y es, según las estimaciones del sector, la aplicación de finanzas personales más usada del país. Pero la heredera de Mint, el modelo en el que el proveedor gana cuando el usuario contrata con sus socios, genera dinero. Mucho dinero.
No es un conflicto de interés teórico. En 2022, la Comisión Federal de Comercio obligó a Credit Karma a pagar tres millones de dólares por anunciar a sus usuarios que estaban "preaprobados" para tarjetas de crédito que, en algunas ofertas, luego se denegaban a casi uno de cada tres solicitantes. Pero cada solicitud le reportaba una comisión. Cosas de la vida.
Muse ha elegido el segundo modelo. Y, como mayordomo que cobra por las compras que hace en tu nombre, suma dos incentivos: que compres, y que compres donde él cobra. Meta no ha aclarado quién pagará esa comisión, si tú o la tienda. Ni si los comercios podrán pagar por aparecer primero cuando le pidas al agente que te busque algo. Si la tienda paga comisión, el conflicto es el de Mint.
Zuckerberg lo vendió con claridad en el escenario: "Creemos que Muse te hará ganar dinero". Lo mejor de dos mundos: es el discurso de Rocket Money puesto encima del modelo de Credit Karma. Y probablemente funcione. Al Ries y Jack Trout lo dejaron escrito en 1993, en la cuarta de sus 22 leyes inmutables del marketing, con una crueldad absoluta: "el marketing no es una batalla de productos, es una batalla de percepciones". Lo que decidirá el éxito de Muse no es para quién trabaja el agente, sino para quién creemos que trabaja.
Con la publicidad, el riesgo que asumíamos con Meta se limitaba a su posible indiscreción manejando lo que sabía de nosotros. Un riesgo abstracto, difuso, y fácil de ignorar un domingo por la tarde. Con un agente que tiene tu tarjeta y actúa en tu nombre, el riesgo es de lealtad: para quién trabaja cuando compra por mí. Y ese riesgo no es abstracto, sino para el extracto. El bancario, en concreto.
Paradójicamente, la "máquina virtual confidencial" encaja perfectamente con este modelo. Al negocio de la publicidad le hacían falta tus datos. Al negocio del peaje no. Le basta con que pases por la caja. Meta puede permitirse no mirar. Ya no lo necesita. O eso dice la cabra: que esta vez no tirará al monte.
Los jardines vallados vuelven
Hay un último detalle que no es menor. Amazon ha bloqueado a Muse para que no pueda comprar en su tienda. Quien lo intenta recibe un aviso seco: el acceso continuado de un agente de IA no autorizado viola sus condiciones de uso.
Aquí hay otra historia curiosa. En noviembre del año pasado, Amazon demandó a Perplexity por permitir que el agente de su navegador Comet comprara en su plataforma. En marzo, un juez de California le dio la razón y prohibió cautelarmente el acceso. Pero en agosto un tribunal de apelación anuló esa prohibición con un argumento demoledor: quien accede a los ordenadores de Amazon no es Perplexity, sino el usuario, que se ayuda de un agente. En septiembre, el tribunal rechazó revisar su decisión. El pleito sigue, pero Amazon ha perdido una batalla importante. Pocos días después, bloqueaba a Muse. Ya veremos qué sucede con esa valla.
Porque hay un matiz que no juega a favor de los de Bezos: el propio agente de compras de Amazon, Buy for Me, compra en las webs de otros comercios sin haberles pedido permiso. Si no quieren recibirlo, tienen que pedir por correo que los saquen. Lo que Amazon exige a los demás en su casa no lo practica en la ajena.
Pero es que el riesgo para ellos es enorme. Si los agentes se convierten en la nueva puerta de entrada a la intención de compra, quien controla el catálogo pierde la relación con el cliente. Deja de ser una tienda para convertirse en un almacén con un mostrador que atiende otro. Amazon lleva veinte años construyendo exactamente lo contrario, y no va a entregárselo a Zuckerberg por la cara.
Esta película la viví a principios de los 2000. En Terra, peleábamos contra Yahoo y MSN por ser la página de inicio del navegador de cada usuario. La puerta por la que se entraba a Internet. Quien controlaba la puerta creía controlar el negocio. Y cuando vimos que la sencillez de Google hacía peligrar el futuro de los portales, empezamos a trabajar en una idea del gran Jaime de Yraolagoitia, a la que llamamos "el centro de control Terra"; un programa (en aquel momento no se llamaban Apps) donde el usuario pudiera agrupar de forma cómoda todos los servicios esenciales para él. Algo remotamente parecido a lo que hoy llamamos "agente". Portal o agente, el nombre es lo de menos, pero la pelea por el peaje es la misma. Y como entonces, el usuario acabará viendo solo la parte de Internet que los dueños de las puertas hayan pactado entre sí.
Si miramos a la otra mitad de Internet, en China han llegado al mismo sitio por el camino contrario. WeChat lleva más de una década siendo la aplicación para todo: mensajería, pagos, taxis, reservas, trámites, a través de millones de miniprogramas que viven dentro de ella. Tiene más de 1.400 millones de usuarios, y los pagos y servicios financieros suponen ya casi un tercio de los ingresos de su dueño. Este verano, según la prensa especializada, WeChat empezó a probar su propio agente. Le pides que reserve mesa, pida un taxi o compre unas entradas, y él recorre los miniprogramas de Meituan, Ctrip o Didi y paga con WeChat Pay. Tú solo confirmas en el móvil.
La diferencia está en el orden de los factores. WeChat construyó primero el jardín y ahora le pone un mayordomo. Los comercios ya estaban dentro, y los muros los levantaba el propio WeChat contra sus rivales, hasta que en 2021 el regulador chino le obligó a dejar de bloquear los enlaces de Alibaba o ByteDance. Meta hace justo lo contrario: tiene el mayordomo y sale a buscarle jardín, firmando acuerdos con Walmart o Expedia mientras Amazon le cierra la verja. Dos mitades de Internet que llevan veinte años dándose la espalda convergen en el mismo modelo de negocio: quien controla al agente cobra el peaje.
La tranquilidad no se delega a comisión
Vuelvo al domingo por la tarde.
La promesa de Muse es quitarnos de encima esa carga: los extractos, las facturas, las llamadas, la sospecha permanente de que alguien nos está cobrando de más. Es una promesa legítima y probablemente la primera aplicación de los agentes de IA generativa que un ciudadano normal entendería sin necesidad de que se la expliquen. Si alguien la cumple, habrá encontrado la killer app.
Pero hay una contradicción que ninguna máquina virtual puede resolver. Un mayordomo al que hay que vigilar no nos descarga la mente. Habremos cambiado la ansiedad de las facturas por la sospecha sobre nuestro propio agente. ¿Ha comprado esto porque yo lo necesitaba o porque Meta cobra? ¿Ha elegido este vuelo porque era el mejor o porque era el del socio? ¿Me ha negociado la tarifa que necesito o me la ha renovado con un extra?
La paradoja de la privacidad nos dice que la mayoría no se hará estas preguntas. Que aceptará el trato con la misma alegría con la que aceptó el anterior. Probablemente sea así.
La cuestión es si se puede delegar la tranquilidad en alguien que cobra cada vez que gastas.
Y tú, ¿le darías tu cartera a Zuckerberg?
Este artículo forma parte de una serie iniciada en "¡Menos madera, es la guerra!", que continúa en "¿El final de la barra libre de tokens?", "¿Y si la Misión Génesis fuera un inmenso error?", "¿Dónde está la bolita?", "Del paquete al token y vuelta a empezar", "Invirtiendo en máquinas de escribir", "¿Llegará a tiempo la "Killer App?", "¿Nos están haciendo un hueco?", "Encuentre las 8 diferencias" , "¿Acabará la IA en una mochila?". "¿Será Nvidia la nueva Kodak?", "¿Es CUDA la poción mágica de Nvidia?", "Ni conciencia ni consciencia", "Ni Hawking ni Einstein. El verdadero origen de la inteligencia", "Yogures y tokens. Bienvenidos al confusopolio de la IA", "El matemático que dejó las matemáticas", "¿Qué altura tiene tu valla?", "¿Será europea la nueva Enciclopedia?", "Buscar transformación digital y reemplazar por IA", "It's always day one". Y continuará...
Nuestras últimas novedades
¿Te interesa saber cómo nos adaptamos constantemente a la nueva frontera digital?
Corporate news
7 de octubre de 2026
Sngular crece un 7,2% en el primer semestre de 2026
Estrategia
6 de octubre de 2026
Nvidia: cuatro, negro, par y falta
Insight
17 de septiembre de 2026
El papel de los juniors en la era de la IA: Perspectivas, desafíos y el futuro del talento en el sector tecnológico